
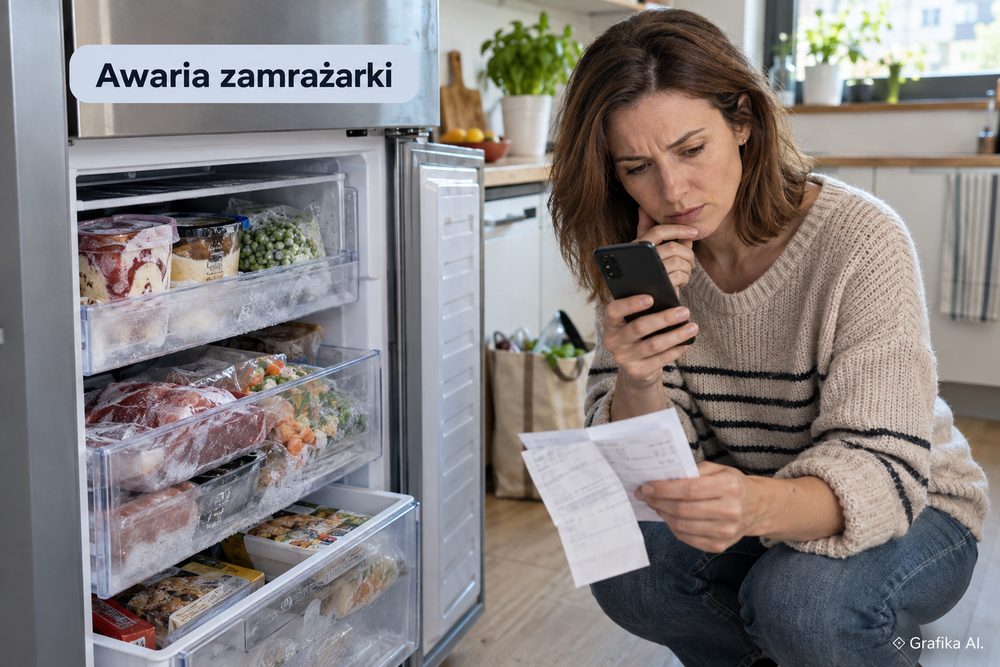
Zepsuta żywność po awarii zamrażarki – czy ubezpieczenie mieszkania może pokryć straty?
Awaria zamrażarki potrafi w kilka godzin zamienić zapas mięsa, ryb, gotowych dań i mrożonek wart kilkaset albo kilka tysięcy złotych w odpad. Sam fakt posiadania polisy mieszkaniowej nie oznacza jednak automatycznie, że ubezpieczyciel odda pieniądze za wyrzuconą żywność. Decydują trzy rzeczy: czy rozmrożenie żywności jest objęte zakresem ochrony, z jakiej przyczyny przestała działać zamrażarka oraz jaki limit odpowiedzialności zapisano w OWU.
To właśnie przyczyna szkody najczęściej rozstrzyga sprawę. Inaczej będzie traktowane przepięcie po burzy, inaczej awaria mechaniczna kilkuletniego agregatu, a jeszcze inaczej przypadkowe pozostawienie niedomkniętych drzwi zamrażarki.
Kiedy polisa mieszkaniowa może zapłacić za rozmrożoną żywność?
W ubezpieczeniach mieszkań można spotkać ochronę określaną jako rozmrożenie, zepsucie żywności, szkoda w produktach przechowywanych w urządzeniu chłodniczym albo podobnym terminem. Problem polega na tym, że samo występowanie takiego zapisu nie oznacza ochrony od każdej awarii.
Dobrym przykładem jest konstrukcja spotykana w OWU polis mieszkaniowych, w której rozmrożenie oznacza utratę przydatności żywności wskutek podwyższenia temperatury w urządzeniu chłodniczym, ale odpowiedzialność powstaje tylko wtedy, gdy przyczyną było konkretne zdarzenie objęte polisą. W warunkach Generali „Mój Dom” definicja rozmrożenia wiąże je przykładowo z uszkodzeniem urządzenia chłodniczego albo urządzeń dostarczających energię w następstwie przepięcia lub uderzenia pioruna.
To istotna różnica. Zamrażarka może przestać chłodzić dlatego, że:
-
przepięcie uszkodziło elektronikę lub sprężarkę,
-
piorun uszkodził instalację elektryczną,
-
nastąpiła awaria sieci energetycznej,
-
zepsuł się agregat,
-
zużył się termostat albo elektronika,
-
ktoś przypadkowo wyłączył urządzenie z gniazdka,
-
drzwi pozostały niedomknięte,
-
właściciel wyłączył bezpiecznik przed wyjazdem.
Wszystkie te sytuacje kończą się podobnie — temperaturą za wysoką dla mrożonek — ale dla ubezpieczyciela są zupełnie różnymi zdarzeniami.
Jeżeli OWU przewidują rozmrożenie tylko w następstwie przepięcia, zwykła awaria sprężarki może nie wystarczyć do otrzymania świadczenia. Jeżeli natomiast wykupiony wariant obejmuje awarię urządzenia chłodniczego, zakres może być szerszy.
Trzeba również odróżnić ubezpieczenie mieszkania od dodatkowego ubezpieczenia sprzętu AGD wykupionego np. razem z lodówką lub zamrażarką. Taka polisa może mieć własne świadczenie za rozmrożone produkty. W dostępnych na polskim rynku ubezpieczeniach sprzętu można spotkać np. limit 300 zł na rozmrożoną żywność na jedno i wszystkie zdarzenia w okresie ubezpieczenia. Nie jest to uniwersalny standard rynku — wysokość limitu wynika zawsze z konkretnej umowy.
Przed zgłoszeniem szkody trzeba więc znaleźć w polisie lub OWU cztery hasła:
„rozmrożenie”, „żywność”, „urządzenia chłodnicze” i „limity odpowiedzialności”.
Jeżeli żadnego z nich nie ma, pozostaje jeszcze sprawdzenie zakresu „all risk”, czyli ubezpieczenia od wszystkich ryzyk. Również tutaj nie należy jednak zakładać automatycznej wypłaty. Konstrukcja all risk oznacza szeroki zakres ochrony, ale nadal działają zapisane w OWU wyłączenia odpowiedzialności.
Jak udokumentować straty, żeby nie utrudnić sobie wypłaty odszkodowania?
Najgorszy praktyczny błąd wygląda tak: właściciel otwiera zepsutą zamrażarkę, wyrzuca kilkadziesiąt kilogramów produktów, kupuje nowe jedzenie, a dopiero następnego dnia dzwoni do ubezpieczyciela. Zostaje wtedy z informacją, że stracił żywność wartą np. 1200 zł, ale ma niewiele materiału pozwalającego tę kwotę zweryfikować.
Najpierw dokumentacja, potem sprzątanie.
Po wykryciu awarii warto wykonać kolejno:
-
Zdjęcie całego wnętrza zamrażarki przed wyjęciem produktów.
-
Fotografie poszczególnych szuflad i opakowań.
-
Zdjęcia etykiet droższych produktów — szczególnie mięsa, ryb, owoców morza czy gotowych dań.
-
Zdjęcie modelu i tabliczki znamionowej urządzenia.
-
Film lub zdjęcie panelu pokazującego błąd albo podwyższoną temperaturę, jeżeli urządzenie ją wyświetla.
-
Spis utraconej żywności wraz z liczbą opakowań, gramaturą i orientacyjną ceną.
-
Dokument potwierdzający przyczynę awarii, jeżeli można go uzyskać.
Ostatni punkt jest często ważniejszy niż zdjęcie rozmrożonego kurczaka. Jeżeli podstawą roszczenia ma być przepięcie, ubezpieczyciel może badać, czy rzeczywiście do niego doszło. Przy awarii zamrażarki pomocna będzie diagnoza serwisu wskazująca uszkodzenie konkretnego podzespołu. Przy problemie po stronie sieci energetycznej znaczenie może mieć potwierdzenie przerwy w dostawie energii.
Nie trzeba mieć paragonu za każdy kilogram mięsa kupiony trzy miesiące wcześniej. Paragony, faktury, historia zakupów w aplikacji sklepu lub płatności kartą bardzo pomagają, zwłaszcza przy droższych produktach, ale zakres wymaganych dokumentów zależy od procedury konkretnego ubezpieczyciela.
Dobrym rozwiązaniem jest przygotowanie prostej tabeli:
-
polędwica wołowa — 2 × 1 kg — około 160 zł,
-
łosoś — 3 opakowania po 500 g — około 120 zł,
-
pierś z kurczaka — 4 kg — około 100 zł,
-
mrożone owoce — 8 opakowań — około 120 zł,
-
gotowe porcje obiadowe — 15 sztuk — wartość oszacowana na podstawie kosztu składników.
Przy pełnej zamrażarce skrzyniowej rachunek szybko rośnie. Kilkaset złotych jest łatwe do osiągnięcia, a przy zapasie mięsa, ryb czy produktów kupionych hurtowo strata może przekroczyć 1000–2000 zł.
Nie należy natomiast sztucznie podnosić wartości roszczenia. Jeśli nie ma żadnego dowodu, że w zamrażarce znajdował się produkt premium za 300 zł, dopisywanie go do wykazu działa na niekorzyść zgłaszającego. Ubezpieczyciel może zakwestionować nie tylko tę pozycję, ale zacząć dokładniej analizować całą listę.
Szkodę najlepiej zgłosić bez zbędnej zwłoki. Konkretnego terminu trzeba szukać w OWU. W warunkach ubezpieczeniowych spotyka się terminy liczone w dniach od wykrycia zdarzenia, dlatego odkładanie zgłoszenia „do przyszłego tygodnia” nie ma sensu.
W standardowej procedurze likwidacji szkody istotny jest także termin wypłaty. Co do zasady wynikającej z Kodeksu cywilnego ubezpieczyciel powinien spełnić świadczenie w ciągu 30 dni od otrzymania zawiadomienia o wypadku. Jeżeli w tym czasie wyjaśnienie odpowiedzialności albo wysokości świadczenia jest niemożliwe, zastosowanie mają dalsze zasady dotyczące wypłaty po wyjaśnieniu okoliczności. Nie oznacza to więc, że każda sprawa zostanie definitywnie zamknięta trzydziestego dnia.
Najczęstsze powody odmowy i sposób sprawdzenia polisy przed zgłoszeniem szkody
Pierwszym dokumentem do sprawdzenia nie jest reklama ubezpieczyciela ani krótkie podsumowanie polisy. Są nim Ogólne Warunki Ubezpieczenia obowiązujące dla konkretnej umowy.
Wyszukiwanie trzeba zacząć od definicji „rozmrożenia”. Następnie należy sprawdzić zakres ubezpieczenia ruchomości domowych, limity świadczeń i wyłączenia odpowiedzialności.
Szczególnie ważne są cztery sytuacje.
Zwykła awaria eksploatacyjna zamrażarki.
Jeżeli dziesięcioletnia zamrażarka przestała działać wskutek naturalnego zużycia sprężarki, a polisa obejmuje rozmrożenie wyłącznie po przepięciu, roszczenie może zostać odrzucone. Szerokie ubezpieczenie mieszkania nie jest automatycznie gwarancją naprawy każdego AGD.
Brak zdarzenia objętego ochroną.
Rozmrożona żywność jest skutkiem, ale ubezpieczyciel sprawdza również przyczynę. Jeżeli właściciel przypadkowo wyjął wtyczkę podczas sprzątania i zauważył to dwa dni później, trudno traktować sytuację tak samo jak uszkodzenie urządzenia wskutek przepięcia.
Limit niższy od rzeczywistej straty.
Można stracić produkty warte 1500 zł, a mieć w polisie limit 500 zł. W takim przypadku nawet prawidłowo udokumentowana szkoda nie spowoduje wypłaty 1500 zł. Limit odpowiedzialności jest górną granicą świadczenia dla danego ryzyka, niezależnie od tego, ile faktycznie znajdowało się w zamrażarce.
Brak możliwości wykazania wartości szkody.
Samo stwierdzenie „zamrażarka była pełna” jest słabym materiałem dowodowym. Zdjęcia, lista produktów, paragony, historia zamówień z Frisco, Auchan, Carrefour czy aplikacji sieci handlowej oraz płatności kartą tworzą znacznie mocniejszy zestaw.
Praktyczne znaczenie ma jeszcze kwestia bezpieczeństwa żywności. Nie należy zachowywać potencjalnie zepsutych produktów przez kilka dni wyłącznie dlatego, że rzeczoznawca mógłby chcieć je zobaczyć. Najpierw wykonuje się obszerną dokumentację fotograficzną, spisuje zawartość i kontaktuje z ubezpieczycielem. Żywności, której bezpieczeństwa nie da się potwierdzić, nie powinno się ponownie zamrażać tylko po to, aby zachować dowód szkody.
To jeden z bardziej irytujących aspektów takich szkód: ubezpieczony musi równocześnie ograniczać straty, usuwać zepsute produkty i pozostawić dostatecznie dużo dowodów pozwalających ustalić wartość roszczenia. Dlatego kilkanaście dobrych zdjęć wykonanych od razu jest zwykle bardziej użyteczne niż jeden worek wyrzuconych opakowań pozostawiony na balkonie.
Jeżeli część produktów pozostała zamrożona, również nie ma podstaw do automatycznego wpisywania ich na listę strat. Roszczenie powinno obejmować produkty, które faktycznie utraciły przydatność do spożycia wskutek zdarzenia objętego ochroną.
Osobną kwestią jest sama naprawa zamrażarki. Polisa może pokrywać żywność, ale nie pokrywać zużytego agregatu. Może być również odwrotnie — dodatkowe ubezpieczenie sprzętu pokryje awarię urządzenia i jednocześnie przewiduje osobny, znacznie niższy limit na rozmrożone produkty. Tych dwóch świadczeń nie należy ze sobą mylić.
Przed zakupem kolejnego urządzenia dobrze też sprawdzić zasady prawidłowego przechowywania i mrożenia produktów. Więcej informacji na: https://jakmrozic.pl
FAQ – awaria zamrażarki i odszkodowanie za żywność
Czy zwykłe ubezpieczenie mieszkania zawsze obejmuje żywność w zamrażarce?
Nie. Ochrona zależy od zakresu konkretnej polisy i definicji zapisanych w OWU. Trzeba sprawdzić, czy ubezpieczenie obejmuje rozmrożenie lub utratę żywności oraz jakie zdarzenia mogą je spowodować.
Czy dostanę odszkodowanie, jeśli po prostu zepsuła się zamrażarka?
Nie zawsze. Jeśli ochrona obejmuje rozmrożenie wyłącznie wskutek przepięcia, uderzenia pioruna albo innych wskazanych zdarzeń, zwykła awaria techniczna może nie być objęta odpowiedzialnością.
Czy przerwa w dostawie prądu wystarczy do wypłaty?
Tylko wtedy, gdy taki przypadek mieści się w zakresie konkretnej umowy. Trzeba sprawdzić definicję zdarzenia i ewentualne warunki dotyczące czasu trwania przerwy w zasilaniu.
Czy potrzebuję paragonów za całą wyrzuconą żywność?
Nie w każdej sprawie, ale paragony zdecydowanie ułatwiają ustalenie wartości szkody. Pomocne są również zdjęcia, historia zakupów internetowych, potwierdzenia płatności, faktury oraz dokładna lista produktów z gramaturą i orientacyjnymi cenami.
Czy mogę od razu wyrzucić rozmrożone produkty?
Ze względów sanitarnych zepsutej żywności nie należy przechowywać tylko dla potrzeb oględzin. Najpierw trzeba dokładnie sfotografować zawartość, sporządzić listę produktów i — jeśli to możliwe — skontaktować się z ubezpieczycielem w sprawie dalszego postępowania.
Ile odszkodowania można dostać?
Nie ma jednego limitu dla całego rynku. Maksymalna wypłata wynika z konkretnej polisy. W niektórych dodatkowych ubezpieczeniach AGD spotyka się limit zaledwie kilkuset złotych, podczas gdy inne umowy mogą przewidywać inne kwoty albo rozliczenie w ramach szerszego limitu mienia.
Czy polisa zapłaci jednocześnie za zepsutą zamrażarkę i żywność?
Może, ale nie musi. Naprawa sprzętu oraz rozmrożenie artykułów spożywczych mogą być w OWU traktowane jako dwa odrębne zakresy odpowiedzialności.
Jak szybko trzeba zgłosić szkodę?
Najbezpieczniej zrobić to od razu po jej wykryciu i zabezpieczeniu dokumentacji. Konkretnego terminu należy szukać w OWU swojej polisy. Nie warto zwlekać, ponieważ opóźnienie może utrudnić ustalenie przyczyny i wartości szkody.
Po awarii nie zaczynaj od liczenia wartości całej zamrażarki ani od wyrzucania produktów. Pierwszy krok to sprawdzenie w OWU definicji „rozmrożenia” i ustalenie, jaka była przyczyna zatrzymania chłodzenia. Jeżeli zdarzenie mieści się w zakresie polisy, zrób komplet zdjęć, spisz zawartość, zabezpiecz potwierdzenie awarii i zgłoś szkodę. To właśnie brak udokumentowanej przyczyny — nie brak pojedynczego paragonu — jest błędem, który w pierwszej kolejności trzeba wyeliminować.
Dodaj komentarz